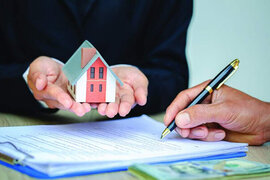
İpoteka ilə ev almaq sərfəlidirmi? Kimlər bu addımı atmamalıdır? - ƏMLAK EKSPERTİNDƏN AÇIQLAMA
 Mənzil sahibi olmaq istəyənlərin böyük bir qismi kifayət qədər vəsait toplaya bilmədiyi üçün ipoteka kreditlərinə üz tutur. Lakin uzunmüddətli kredit öhdəliyinə girmək hər zaman sərfəli seçim olmaya bilər. Aylıq ödənişlər, faiz dərəcələri, ilkin ödəniş və ailənin gəlir səviyyəsi ipoteka ilə ev almağın nə dərəcədə məqsədəuyğun olduğunu müəyyənləşdirən əsas amillərdəndir.
Bəs ipoteka ilə mənzil almaq həqiqətən sərfəlidirmi? Hansı gəlir səviyyəsinə malik şəxslər üçün bu seçim daha əlverişlidir və kimlər ipoteka kreditinə müraciət etməzdən əvvəl bir daha düşünməlidir?
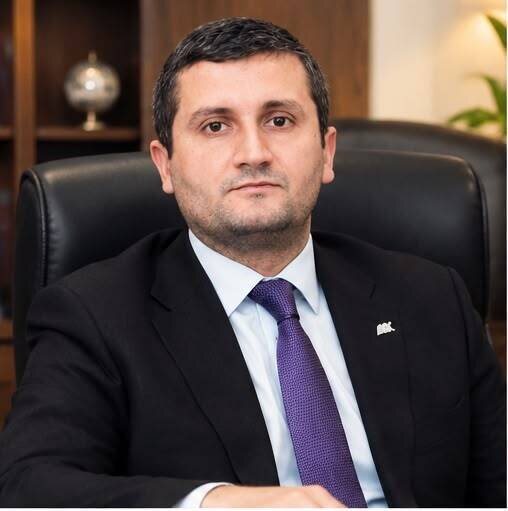 Mövzu ilə bağlı əmlak eksperti Fərid Cəfərli Sonxeber.az-a açıqlamasında bildirdi ki, mənzil sahibi olmaq hər bir insanın əsas həyat məqsədlərindən biridir. Lakin daşınmaz əmlak bazarında qiymətlərin yüksək olması, ilkin ödəniş üçün vəsait toplamağın çətinliyi və gəlirlərin mənzil qiymətləri ilə eyni sürətlə artmaması bir çox ailəni ipoteka kreditinə üz tutmağa vadar edir. İpoteka bir tərəfdən insanlara uzunmüddətli maliyyə öhdəliyi götürərək ev sahibi olmaq imkanı yaradır, digər tərəfdən isə düzgün hesablanmadıqda ailə büdcəsi üçün ciddi riskə çevrilə bilər. Bəs ipoteka ilə ev almaq həqiqətən kimlərə sərf edir? Hansı hallarda bu, düzgün maliyyə qərarı, hansı hallarda isə uzun illər davam edən iqtisadi yükdür? İpoteka ilə ev almağın sərfəli olub-olmaması insanın gəlirindən, ilkin ödəniş imkanından, kreditin faiz dərəcəsindən, müddətindən və aldığı mənzilin qiymətindən asılıdır. Buna görə də ipotekanı bütün insanlar üçün eyni dərəcədə sərfəli maliyyə aləti hesab etmək düzgün deyil.
İpotekanın əsas üstünlüyü ondan ibarətdir ki, insan mənzilin tam dəyərini əvvəlcədən ödəmədən yaşayış sahəsi əldə edə bilir. Beləliklə, illərlə kirayədə qalmaq əvəzinə, uzunmüddətli ödənişlər hesabına öz mənzilinə sahib olmaq imkanı qazanır.
Ancaq burada mühüm bir məqam var: mənzilə sahib olmaqla maliyyə baxımından qazanc əldə etmək eyni anlayışlar deyil.
Əgər şəxs yüksək faizlə kredit götürürsə, gəlirinin böyük hissəsini aylıq ödənişə yönəldirsə və mənzilin qiyməti onun ödədiyi ümumi xərclərlə müqayisədə kifayət qədər artmırsa, bu alış iqtisadi cəhətdən o qədər də sərfəli olmaya bilər.
Mənim fikrimcə, ipoteka qərarı emosional istəklə deyil, real maliyyə hesablamaları ilə verilməlidir. İpoteka, ilk növbədə, sabit və proqnozlaşdırıla bilən gəliri olan, ilkin ödəniş üçün müəyyən vəsait toplamış və uzunmüddətli maliyyə planı qura bilən şəxslər üçün daha məqsədəuyğundur.
Məsələn, rəsmi əməkhaqqı alan, iş yeri sabit olan, digər kredit öhdəlikləri az olan və ailə büdcəsini düzgün idarə edən vətəndaş ipoteka ödənişlərini daha rahat planlaşdıra bilər.
Digər mühüm qrup uzun müddət eyni şəhərdə yaşamağı planlaşdıran ailələrdir. Əgər ailənin yaxın illərdə başqa şəhərə köçmək ehtimalı azdırsa, mənzil almaq kirayə xərclərindən asılılığı azalda və yaşayış sabitliyi yarada bilər.
Lakin gəliri qeyri-sabit olan, mövcud borcları yüksək olan, ehtiyat vəsaiti olmayan və yaxın gələcəkdə işini dəyişmək və ya başqa şəhərə köçmək ehtimalı yüksək olan şəxslər daha ehtiyatlı davranmalıdırlar.
Burada əsas prinsip budur: bankın sizə kredit verməyə hazır olması həmin krediti rahat ödəyə biləcəyiniz demək deyil. İpoteka zamanı ilkin ödəniş, kredit üzrə faizlər, sığorta, mümkün komissiyalar, təmir və mənzilin saxlanması xərcləri nəzərə alınmalıdır. Eyni zamanda, ilkin ödənişə yönəldilən pulun alternativ istifadəsi də iqtisadi baxımdan əhəmiyyətlidir.
Kirayədə yaşayan şəxs isə ilkin ödənişə bərabər vəsaiti başqa məqsədlər üçün saxlaya və ya investisiya edə bilər. Bununla belə, kirayə haqqının zamanla artması, yaşayış yerinin dəyişdirilməsi ehtimalı və mülkiyyət əldə edilməməsi də nəzərə alınmalıdır.
Əgər ailə uzun müddət eyni mənzildə yaşayacaqsa, ipoteka şərtləri münasibdirsə və aylıq ödəniş büdcəyə ciddi təzyiq yaratmırsa, ev almaq daha məqsədəuyğun ola bilər.
Əksinə, insanın yaşayış planları qeyri-müəyyəndirsə, mənzil qiymətləri gəlirlərlə müqayisədə həddindən artıq yüksəkdirsə və kreditin ümumi dəyəri böyükdürsə, müəyyən müddət kirayədə qalmaq daha rasional seçim ola bilər.
Yəni məsələ yalnız ev sahibi olmaq deyil, hansı seçimlə daha dayanıqlı maliyyə vəziyyəti qurmaqdır. Maliyyə planlaşdırması baxımından ehtiyatlı yanaşma ondan ibarətdir ki, aylıq ipoteka ödənişi ailənin xalis gəlirinin təxminən 25-30 faizini keçməsin. Bu, universal qanun və ya bankların rəsmi tələbi deyil, büdcəni idarə etmək üçün praktik istiqamətləndirici göstəricidir.
Məsələn, ailənin aylıq xalis gəliri 2 500 manatdırsa, bu yanaşmaya əsasən, 625-750 manat aralığında aylıq ödəniş daha rahat idarəolunan ola bilər.
Lakin ailədə uşaq sayı, tibbi xərclər, digər kreditlər, kommunal ödənişlər və gündəlik yaşayış xərcləri yüksəkdirsə, hətta bu məbləğ də ağır ola bilər.
Əsas məsələ gəlirin sadəcə neçə manat olması deyil, bütün zəruri xərclər çıxıldıqdan sonra ailənin sərəncamında nə qədər vəsait qalmasıdır.
İpoteka götürən şəxs gələcəkdə gəlirinin azalması, işini itirməsi və ya gözlənilməz xərclərlə üzləşməsi ehtimalını da nəzərə almalıdır. Mümkün olduqda, ən azı üç-altı aylıq zəruri xərcləri qarşılaya biləcək ehtiyat fondunun saxlanması maliyyə təhlükəsizliyini artırır. İlkin ödəniş nə qədər yüksək olarsa, adətən götürülən kreditin məbləği bir o qədər aşağı düşür. Bu isə digər şərtlər eyni qaldıqda aylıq ödənişin və kredit müddəti ərzində ödənilən faizlərin azalmasına səbəb olur.
Məsələn, 150 min manat dəyərində mənzil aldığımızı fərz edək. İlkin ödəniş 30 min manat olduqda kredit məbləği 120 min manat təşkil edir. İlkin ödəniş 45 min manat olarsa, kredit məbləği 105 min manata düşür.
Bu nümunə göstərir ki, əlavə 15 min manat ilkin ödəniş kreditin əsas borcunu azaldır. Bununla belə, həmin vəsaitin hamısını ilkin ödənişə yönəltmək də həmişə düzgün deyil. Əgər bu addım ailəni ehtiyat pulundan tamamilə məhrum edirsə, gözlənilməz vəziyyətlərdə maliyyə çətinliyi yarana bilər.
Deməli, məqsəd mümkün qədər böyük ilkin ödəniş etmək deyil, həm kredit yükünü azaltmaq, həm də maliyyə ehtiyatını qorumaqdır. İpotekanın əsas risklərindən biri uzunmüddətli borc öhdəliyidir. İnsan bu gün sabit gəlir əldə edə bilər, lakin qarşıdakı 10, 15 və ya 25 il ərzində onun gəlir vəziyyəti dəyişə bilər.
İş yerinin itirilməsi, əməkhaqqının azalması, ailədə əlavə xərclərin yaranması və digər maliyyə problemləri aylıq ödənişləri çətinləşdirə bilər.
Digər risk mənzilin real dəyərinin düzgün qiymətləndirilməməsidir. Bəzən alıcılar bazar qiymətinin gələcəkdə mütləq artacağını düşünərək qərar verirlər. Halbuki daşınmaz əmlak qiymətləri hər zaman yüksəlmir və müəyyən dövrlərdə sabit qala, hətta aşağı düşə bilər.
Bundan başqa, alıcı kredit müqaviləsinin şərtlərini diqqətlə öyrənməlidir. Faizin növü, ödəniş qrafiki, gecikmə nəticələri, sığorta tələbləri, əlavə xərclər və vaxtından əvvəl ödəniş imkanları əvvəlcədən aydınlaşdırılmalıdır.
Xüsusilə vurğulamaq istəyirəm ki, ipotekanı yalnız mənzilin bugünkü qiymətinə və aylıq ödənişə əsasən qiymətləndirmək düzgün deyil. Qərar kreditin bütün müddəti ərzində yaradacağı maliyyə yükü nəzərə alınmaqla verilməlidir. Dövlət dəstəyi ilə təqdim edilən ipoteka proqramları müəyyən şərtlərə cavab verən vətəndaşlar üçün daha əlverişli maliyyələşmə imkanları yarada bilər. Bu proqramlarda faiz dərəcələri, ilkin ödəniş tələbləri, kreditin maksimum məbləği və digər şərtlər kommersiya banklarının adi ipoteka məhsullarından fərqlənə bilər.
Ancaq dövlət ipotekası hər bir vətəndaş üçün avtomatik olaraq əlçatan deyil. Uyğunluq meyarları, gəlirin qiymətləndirilməsi, sənədləşmə və alınacaq mənzilə dair tələblər mövcud ola bilər.
Buna görə vətəndaşlar qərar verməzdən əvvəl Azərbaycan Respublikasının İpoteka və Kredit Zəmanət Fondunun qüvvədə olan şərtlərini, iştirakçı bankların təkliflərini və öz uyğunluq imkanlarını müqayisə etməlidirlər.
Burada vacib məqam yalnız aşağı faiz dərəcəsinə diqqət yetirmək deyil. Kreditin ümumi dəyəri, müddəti, əlavə xərclər və aylıq ödənişin ailə büdcəsinə təsiri birlikdə qiymətləndirilməlidir.
Müəllif: İlkin Məmmədkərimov
Sonxeber.az
 Telegramda izləyin
Şikayətiniz varsa Whatsapp: 077 7125666
Facebookda Paylaş


 Bakıda məşhur parkda süni göl qurudulub - SƏBƏB
 BDU-da vəzifədə olan Ramiz Mehdiyevin qızı: "Vaxtımız yoxdur"
 Professor Adilə Abbasova vəfat etdi
 Prezidentdən daşınmaz əmlakla bağlı - Fərman
 Müdirlər bu şəxsləri işdən qovarsa, 5 minədək cərimə olunacaq
 Məktəbdə yıxılaraq həyatını itirən şagirdin anası da faciəli şəkildə ölübmüş
 Bakıda dayəyə verilən körpənin ölməsinin yeni təfərrüatı
 Media əməkdaşları çəkiliş zamanı məktəbin həyətində hücuma məruz qaldılar, saxlanılanlar var
 Sürücülərə kamera nəzarəti qəza riskini azalda bilər? - AÇIQLAMA
 Məktəblərdə mühafizəçi ştatı niyə yaradılmır? - TƏHSİL EKSPERTİNDƏN AÇIQLAMA
 "Azərbaycan və Türkiyə kimi strateji müttəfiqlər bir-birinin qərarlarına eyni həssaslıqla yanaşmalıdırlar" - BƏHRUZ QULİYEV
 Ən faydalı və ən zərərli balıq növləri
 Bakı-Ankara münasibətlərində davamlı dialoqun əhəmiyyəti - AÇIQLAMA
 "Sevgi təkbaşına kifayət etmir"
 "Avroviziya 2027" ilə bağlı ilk detallar açıqlandı
